
Pour une entreprise du BTP, un atelier, un dépôt ou un entrepôt ne sert pas seulement à stocker du matériel. Il abrite les outils, les matériaux, les archives, parfois les véhicules et l’organisation des équipes. Un incendie, un dégât des eaux ou un vol peut donc interrompre l’activité bien au-delà du bâtiment. Assurer ses locaux professionnels permet de protéger les murs, leur contenu et la capacité de l’entreprise à poursuivre son activité.
Dans le BTP, les locaux fixes restent un maillon critique
Le matériel circule entre le dépôt, l’atelier et les chantiers, mais une grande partie de sa valeur revient chaque soir dans les locaux. Machines fixes, outillage électroportatif, stocks de câbles, menuiseries, peintures et équipements de protection sont exposés au vol, à l’incendie, aux surtensions et aux infiltrations. Les bâtiments professionnels peuvent aussi subir les effets d’une tempête, de la grêle, de la neige ou d’une catastrophe naturelle, selon leur implantation.
Plus de 15 000 incendies par an concernent des locaux et bâtiments professionnels. Pour une entreprise de construction, la perte des moyens de production peut entraîner des retards de chantier, des pénalités contractuelles et des difficultés immédiates à payer les salaires ou les fournisseurs.
Le bâtiment, le contenu et le matériel mobile ne se confondent pas
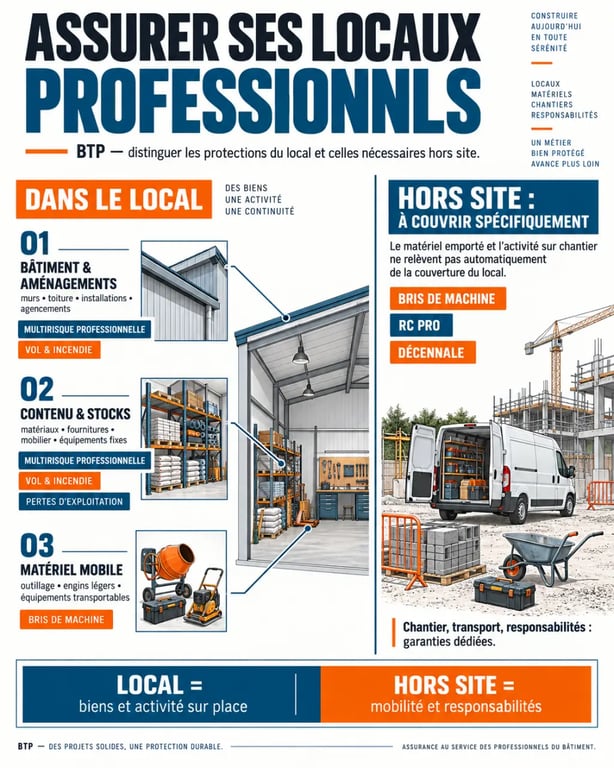
L’assurance des locaux couvre le contenant : murs, toiture, installations et aménagements, selon le statut de l’occupant. L’assurance des biens professionnels vise le contenu : stocks, mobilier, informatique, machines et outillage présents sur place. En revanche, une mini-pelle, un groupe électrogène ou de l’outillage transporté sur un chantier peut nécessiter une garantie dédiée. Vérifier cette frontière évite de croire qu’un contrat protégeant l’atelier couvre automatiquement un équipement volé hors site.
Obligations : qui doit souscrire l’assurance des locaux ?
Le locataire d’un local professionnel doit généralement être couvert contre les risques locatifs, notamment l’incendie, l’explosion et le dégât des eaux dont il pourrait être responsable envers le propriétaire. Le bail commercial impose souvent la remise d’une attestation d’assurance, renouvelée chaque année. Il faut donc relire les clauses avant de signer, notamment celles qui répartissent les travaux et les franchises.
Un propriétaire occupant n’est pas systématiquement soumis à la même obligation. Renoncer à assurer son bâtiment revient toutefois à supporter seul les coûts de reconstruction et les dommages causés à des tiers. En copropriété, l’article 9-1 de la loi du 10 juillet 1965, modifiée par la loi Alur de 2014, impose une responsabilité civile au copropriétaire, occupant ou non. Une garantie de propriétaire non occupant peut aussi être pertinente lorsque le local est loué.
La décennale ne remplace jamais la multirisque
La garantie décennale, obligatoire pour les professionnels concernés par la loi Spinetta de 1978, couvre pendant 10 ans après réception des travaux certains désordres affectant l’ouvrage réalisé. La RC Pro indemnise les dommages matériels, corporels ou immatériels causés à des tiers dans le cadre de l’activité. Ni l’une ni l’autre ne finance automatiquement la remise en état d’un dépôt incendié ou le remplacement des stocks. Cette couverture relève de l’assurance multirisque professionnelle.
| Besoin | Couverture à prévoir | Exemple |
|---|---|---|
| Atelier et machines fixes | Multirisque, bris de machine, dommages électriques | Compresseur endommagé par une surtension |
| Dépôt de matériaux | Incendie, vol, événements climatiques, stocks | Toiture arrachée et marchandises détériorées |
| Chantier et activité exercée | Décennale, RC Pro, matériel mobile selon le contrat | Dommage causé chez un client |
Les garanties à calibrer pour un atelier, un dépôt ou un entrepôt
Le socle d’une multirisque professionnelle regroupe habituellement l’incendie et l’explosion, le dégât des eaux, le vol ou la tentative de vol, le vandalisme, le bris de glace, les événements climatiques et les catastrophes naturelles. La responsabilité civile d’exploitation ou d’occupation couvre les conséquences d’un dommage provenant du local, comme un visiteur blessé ou une fuite qui se propage chez un voisin.
Les extensions utiles aux métiers du bâtiment
Pour le BTP, le bris de machine et les dommages électriques méritent une attention particulière. L’assuré doit aussi déclarer précisément la valeur des stocks, des équipements informatiques et des installations. Des capitaux insuffisants peuvent réduire l’indemnisation. La protection juridique, la couverture des valeurs ou la garantie des marchandises sous température dirigée peuvent compléter le contrat selon l’activité.
Dans un dépôt, les livraisons, la zone de préparation, les palettes, les charges de batteries et les déchets inflammables concentrent les risques. Identifier ces zones aide à définir les mesures de prévention utiles : rangement, séparation des combustibles, alarme et extinction adaptée. Cette analyse permet aussi de décrire fidèlement l’activité à l’assureur. La cohérence entre les risques déclarés, les mesures de sécurité et les capitaux assurés compte autant que le montant de la cotisation.
Pour anticiper l’acquisition ou la location d’un local et évaluer son environnement, les conseils en immobilier sur place-immobilier peuvent aider à examiner la configuration du bien, son accessibilité et ses contraintes avant de s’engager.
La perte d’exploitation protège la reprise, pas seulement les murs
Après un sinistre garanti, la remise en état peut prendre des semaines ou des mois. La garantie pertes d’exploitation vise à compenser la baisse de marge ou de chiffre d’affaires liée à l’arrêt, dans les limites prévues au contrat. Elle peut aussi couvrir certains frais supplémentaires nécessaires à la poursuite partielle de l’activité, comme la location temporaire de locaux, le transfert de matériel ou la réorganisation de la production.
Cette garantie doit être calculée à partir de la réalité économique de l’entreprise et d’une durée d’indemnisation crédible. Le risque est concret : 60 à 70 % des entreprises victimes d’un sinistre majeur disparaissent dans les trois ans qui suivent faute de pertes d’exploitation. Un contrat qui reconstruit le dépôt sans financer la période de redémarrage reste donc incomplet.
Comparer les contrats et réagir vite après un sinistre
Avant de demander un devis, préparez la surface, la nature de la construction, le statut d’occupation, la valeur de remplacement des biens, les mesures de sécurité, la présence de produits inflammables et la localisation en zone exposée. Comparez ensuite les exclusions, les plafonds, les franchises, les délais de carence et la durée de la garantie pertes d’exploitation, plutôt que la seule cotisation. Une visite de risque menée par un interlocuteur connaissant le BTP est particulièrement utile pour un site qui associe stockage et activité d’atelier.
Les premiers réflexes à adopter
Après un incendie, une effraction ou un dégât des eaux, sécurisez les personnes et les lieux, puis prenez des photos sans jeter les biens endommagés. Prévenez les services compétents si nécessaire et déclarez rapidement le sinistre à l’assureur. Conservez les factures, les inventaires, les bons de livraison et les preuves de propriété : ils facilitent l’expertise. Enfin, ne lancez que les mesures urgentes de sauvegarde avant l’accord de l’assureur, sauf lorsqu’une intervention immédiate est nécessaire pour protéger les personnes ou limiter les dommages.
