
Comprendre ce qui crée vraiment la rentabilité
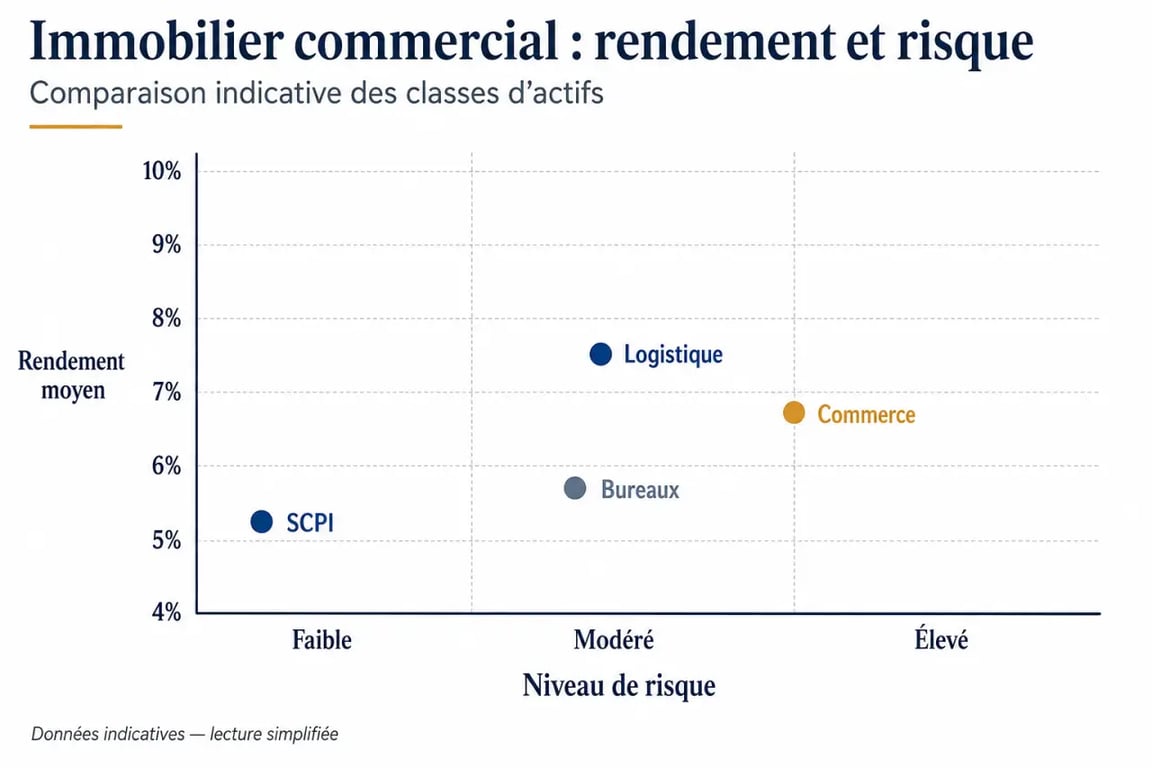
L’immobilier professionnel attire souvent pour ses rendements supérieurs au résidentiel. Les rendements observés se situent généralement entre 5 % et 9 %, avec des écarts importants selon la nature de l’actif. L’immobilier commercial peut aller de 4 % à 10 % selon la qualité du bien, tandis que les actifs prime affichent plutôt 4 % à 6 % brut. Les actifs secondaires ou périphériques peuvent atteindre 7 % à 10 % brut, mais avec un risque locatif plus marqué.
Rendement brut, net et net-net : trois lectures différentes
Le rendement brut donne une première indication, mais il ne suffit jamais pour décider. Exemple simple : un local acheté 400 000 € et loué 24 000 € par an affiche 6 % de rendement brut. Pourtant, avec des droits de mutation d’environ 6 % à 8 %, le coût réel d’entrée peut monter entre 425 000 € et 435 000 €. La rentabilité baisse alors mécaniquement.
Le rendement net intègre les charges non récupérables, la taxe foncière, l’assurance, la gestion et les frais éventuels. Le net-net ajoute la fiscalité. Sur un actif bien loué, l’écart entre brut et net peut représenter 1 à 2 points. C’est souvent là que se joue la vraie décision.
Rentabilité et rendement ne racontent pas la même histoire
Le rendement mesure le revenu locatif rapporté au prix d’achat. La rentabilité, elle, intègre aussi la revente, la plus-value, le financement, la fiscalité et le temps de détention. Pour comparer deux opportunités, il faut donc regarder le cash-flow, le taux de capitalisation et, si possible, le TRI. Un bien moins rentable en apparence peut devenir plus performant s’il est mieux financé, plus liquide ou situé dans une zone en revalorisation.
Choisir l’actif selon le couple rendement-risque
Tous les actifs professionnels ne répondent pas au même objectif patrimonial. Un commerce de centre-ville, un entrepôt logistique, des bureaux ou une SCPI ne demandent ni le même ticket d’entrée, ni le même niveau d’implication, ni la même tolérance au risque.
| Actif | Atout principal | Point de vigilance |
|---|---|---|
| Bureaux | Baux souvent structurés et locataires professionnels | Obsolescence, localisation, adaptation aux usages |
| Murs commerciaux | Rendement attractif et visibilité du flux client | Dépendance à l’activité du locataire |
| Locaux d’activité | Demande soutenue dans certaines zones mixtes | État technique, accès poids lourds, normes |
| Entrepôts et logistique | Marché porté par les besoins de stockage | Ticket d’entrée élevé, emplacement stratégique |
| SCPI | Mutualisation et gestion déléguée | Frais, liquidité variable, absence de contrôle direct |
| Crowdfunding | Horizon court, souvent 12 à 36 mois | Risque projet et absence de revenus locatifs réguliers |
Un investisseur qui veut garder la main privilégiera souvent l’achat en direct. Celui qui recherche une exposition diversifiée avec quelques milliers d’euros de ticket d’entrée pourra regarder les SCPI. Le club deal en SCI peut convenir à un profil plus averti, capable d’accepter une liquidité réduite en échange d’une stratégie ciblée. Pour aller plus loin sur les arbitrages à faire avant d’acheter, cliquez ici pour en savoir plus avant de valider un dossier important.
Sécuriser les revenus avant de chercher le rendement maximal
La meilleure rentabilité est celle qui dure. En immobilier professionnel, la vacance locative pèse lourd : quelques mois sans loyer suffisent à effacer l’avantage d’un rendement affiché plus élevé. Avant d’acheter, il faut donc analyser la demande placée, l’accessibilité, la concurrence locale, l’état du bâtiment et la capacité du bien à être reloué rapidement.
Le bail commercial 3-6-9 comme socle de stabilité
Le bail commercial 3-6-9 offre une visibilité intéressante, car il organise la relation locative sur une durée longue. Il peut aussi prévoir une répartition des charges plus favorable au bailleur qu’en résidentiel. Certains montages se rapprochent du bail triple net, dans lequel une part importante des taxes, assurances et dépenses d’entretien est supportée par le locataire, selon les clauses négociées.
Cette liberté contractuelle doit être utilisée avec précision. Un bail mal rédigé, une clause floue sur les travaux ou une indexation mal comprise peuvent réduire la performance attendue.
Le locataire compte autant que les murs
Un local n’est pas rentable parce qu’il est occupé aujourd’hui, mais parce qu’il peut rester loué ou être reloué sans décote excessive. Il faut étudier l’ancienneté de l’entreprise, son secteur d’activité, sa dépendance à l’emplacement, la cohérence du loyer avec le marché et l’existence éventuelle d’un droit au bail. Un locataire solide dans un secteur stable vaut souvent mieux qu’un loyer ambitieux payé par une activité fragile.
Certains locaux sont très adaptés à un usage précis, avec une hauteur sous plafond atypique, une extraction particulière, des quais de chargement ou un cloisonnement marqué. Tant que le bon occupant est là, la valeur tient. Dès qu’il part, la relocation devient plus difficile. La vraie question est simple : combien d’entreprises peuvent occuper ce bien demain sans travaux lourds ? Cette capacité de réversibilité protège la valeur patrimoniale.
Réduire les coûts invisibles qui grignotent la performance
Les coûts invisibles sont souvent les ennemis de la rentabilité nette. La taxe foncière peut représenter l’équivalent de 1 à 2 mois de loyer annuel dans certains cas. Les frais de gestion locative se situent fréquemment entre 3 % et 8 % des loyers encaissés. À la relocation, les frais d’agence peuvent représenter 1 à 2 mois de loyer.
Auditer les charges et travaux avant l’achat
Un audit technique doit identifier les dépenses probables : toiture, façade, chauffage, climatisation, conformité électrique, accessibilité, performance énergétique, stationnement, sécurité incendie. Il faut aussi distinguer les charges récupérables auprès du locataire de celles qui restent à la charge du propriétaire. Cette lecture évite de confondre un rendement facial séduisant avec un actif coûteux à maintenir.
Optimiser la fiscalité sans construire un montage fragile
L’optimisation fiscale doit améliorer le rendement net-net sans masquer un mauvais actif. Selon le profil de l’investisseur, la détention en nom propre, via société, en SCI ou à travers la pierre-papier ne produit pas les mêmes effets. L’amortissement, les intérêts d’emprunt, les frais d’acquisition et la stratégie de revente doivent être étudiés avec un professionnel, car la fiscalité transforme parfois profondément le cash-flow disponible.
Arbitrer avec une méthode simple avant de signer
Avant l’acte authentique, généralement signé sous 2 à 3 mois, il est utile de passer l’opportunité dans une grille de décision. Cette méthode évite de choisir uniquement au rendement brut, qui récompense parfois surtout le risque.
- Localisation : flux, accessibilité, bassin d’emploi, transports, concurrence.
- Locataire : solidité financière, activité, ancienneté, dépendance au site.
- Bail : durée restante, indexation, répartition des charges, clauses travaux.
- Prix : cohérence avec le loyer de marché et le taux de capitalisation local.
- Coûts : droits de mutation, gestion, taxe foncière, travaux, vacance probable.
- Sortie : potentiel de revente, profondeur du marché, réversibilité du local.
La rentabilité durable naît rarement d’un seul levier. Elle vient d’un actif bien acheté, bien loué, bien financé et suffisamment liquide pour être arbitré au bon moment. En immobilier professionnel, le bon investissement n’est pas forcément celui qui promet le rendement le plus élevé, mais celui dont les risques sont compris, chiffrés et rémunérés correctement.
